Remitly: Transfer money abroad
Remitlyشؤون ماليةموثّق
- 4.55K التقييمات
- 4.7
- التنزيلات
- +10,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 6.80
- تم التحديث
- التنزيلات
- +10,000,000
- يتطلب
- 10
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
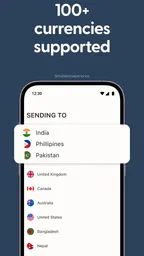
 تحليل من Appwesome
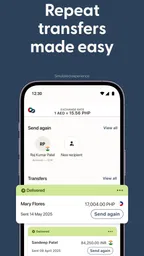
عندما أحتاج إلى إرسال المال إلى شخص يعيش في بلد آخر، لا أريد تطبيقًا مزدحمًا يجعلني أبحث طويلًا عن زر التحويل أو أخمّن التكلفة في النهاية. بعد تجربة Remitly، وجدته تطبيقًا ماليًا عمليًا يركز على التحويلات الدولية، ويخدم الاستخدام اليومي أكثر مما يحاول أن يكون بنكًا شاملًا. فكرته واضحة: تختار بلد المستلم، تدخل المبلغ، تراجع تفاصيل العملية، ثم تتابع التحويل من الهاتف.
التطبيق من تطوير Remitly، وهو متاح مجانًا ومصنف ضمن تطبيقات الشؤون المالية. هذه نقطة مهمة، لأن كلمة “مجاني” هنا تتعلق بتنزيل التطبيق واستخدامه الأساسي، لا بأنها تعني بالضرورة أن كل تحويل بلا تكلفة. الرسوم وسعر الصرف وطريقة الاستلام عوامل ينبغي مراجعتها قبل التأكيد، وهي عادةً أهم من شكل الواجهة نفسه.
في الاستخدام الواقعي، أراه مناسبًا لمن يرسل المال إلى الأسرة، أو يساعد طالبًا خارج بلده، أو يدفع مصروفًا متكررًا لشخص يعتمد عليه. أما إذا كنت تبحث عن حساب مصرفي كامل، أو أدوات استثمار، أو إدارة ميزانية مفصلة، فلن يكون هذا هو الاختيار المناسب؛ قوته الأساسية هي نقل المال عبر الحدود، وليس استبدال تطبيق البنك.
كيف يبدو التطبيق اليوم عند الاستخدام الفعلي
في هذا القسم أركز على ما يجعل الاستخدام اليومي أسهل من مجرد إتمام التحويل: ترتيب الخطوات، والانتباه إلى تفاصيل المبلغ، وتجنب التسرع عندما يكون الوقت ضيقًا. أرى أن التخطيط المسبق لعملية منزلية مشتركة يبدأ بتحديد من يتولى الإرسال ومن يتحقق من بيانات المستلم، ثم يقودنا إلى حدود الإعداد والحساب التي ينبغي مراعاتها.
واجهة موجهة للمهمة بدلًا من كثرة القوائم
أكثر ما أعجبني في Remitly هو أن مسار التحويل مفهوم حتى للمستخدم الذي لا يرسل المال دوليًا باستمرار. تبدأ عادةً بتحديد الوجهة والمبلغ، ثم تنتقل إلى بيانات المستلم وطريقة وصول الأموال. هذا الترتيب يقلل احتمال أن تضيع بين خدمات جانبية لا تحتاج إليها في تلك اللحظة.
ومع ذلك، لا ينبغي التعامل مع العملية كأنها تحويل محلي سريع دائمًا. التحويل الدولي يتأثر ببلد الإرسال وبلد الاستلام، وبالطريقة التي سيحصل بها المستلم على المال. لذلك أتعامل مع شاشة المراجعة باعتبارها خطوة أساسية، لا مجرد صفحة أخيرة أضغط عليها بسرعة.
النصيحة العملية التي أجدها مفيدة هي تجهيز بيانات المستلم قبل فتح التطبيق: الاسم كما يظهر في وثيقته أو حسابه، ووسيلة الاستلام الصحيحة، وأي معلومات يطلبها المسار المحدد. الخطأ في حرف واحد قد يسبب تأخيرًا أو يحتاج إلى تصحيح، بينما تجهيز التفاصيل مسبقًا يجعل التجربة أكثر سلاسة.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


الوضوح المالي أهم من عدد الأزرار
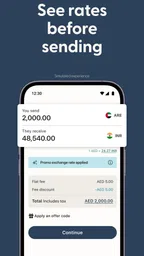
في تطبيقات التحويل، لا يكفي أن ترى المبلغ الذي ستدفعه. أريد أن أعرف أيضًا كم سيصل إلى الطرف الآخر، وما العملة المستخدمة، وما إذا كانت طريقة الاستلام المختارة تغير النتيجة. لهذا السبب أراجع المبلغ النهائي للمستلم قبل الإرسال، وأقارن النتيجة بالمبلغ الذي كنت أريد أن يحصل عليه فعلًا.
هذا التفصيل مفيد خصوصًا عند إرسال مبلغ ثابت لأحد أفراد الأسرة. إذا كان هدفك أن يستلم الطرف الآخر مبلغًا محددًا، فلا تبدأ من المبلغ الذي ستدفعه أنت فقط؛ ابدأ من احتياج المستلم، ثم عدّل قيمة التحويل حتى تصل إلى النتيجة المطلوبة بعد احتساب الرسوم وسعر الصرف الظاهرين في التطبيق.
كما أنني لا أعتبر السعر المعروض في محادثة قديمة مرجعًا دائمًا. أسعار الصرف تتغير، وقد تختلف النتيجة بين عملية وأخرى. أفضل عادة هنا هي إنشاء التحويل ومراجعته في الوقت الذي تنوي فيه الإرسال، بدل الاعتماد على تقدير محفوظ في الذاكرة.
الأمان لا يلغي ضرورة المراجعة الشخصية
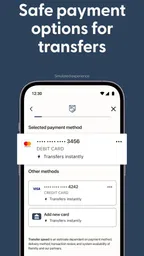
كون التطبيق متخصصًا في تحويل الأموال ويقدم نفسه كخدمة آمنة أمر مطمئن، لكن الأمان لا يعني أن أرسل المال إلى أي شخص يطلبه مني. التحويلات الدولية قد تكون صعبة الاسترجاع بعد اكتمالها، لذلك أتحقق من هوية المستلم وسبب التحويل قبل التأكيد، ولا أشارك رموز التحقق أو بيانات الدخول مع أي طرف.
أتعامل أيضًا بحذر مع الرسائل التي تدفعني إلى الاستعجال. إذا طلب شخص مني إرسال المال فورًا بحجة وجود مشكلة أو فرصة لا تتكرر، أتوقف وأتواصل معه عبر وسيلة أخرى أعرفها. التطبيق قد يساعد في تنفيذ العملية، لكنه لا يستطيع أن يقرر بدلًا مني ما إذا كان الطرف الآخر جديرًا بالثقة.
ما الذي يهم المستخدم الجديد قبل أول تحويل؟
المستخدم الجديد يحتاج إلى معرفة أن التجربة لا تتوقف عند تثبيت التطبيق. ستحتاج إلى إنشاء حساب وإدخال المعلومات المطلوبة، وقد تختلف الخطوات حسب بلدك ووجهة التحويل. لذلك لا أنصح بانتظار اللحظة الحرجة، مثل إرسال مصروف عاجل في آخر اليوم، كي تفتح حسابك للمرة الأولى.
من الأفضل إجراء الإعداد مبكرًا، والتأكد من أن اسم المستلم وبياناته مكتوبة بالطريقة الصحيحة، ثم مراجعة الخيارات المتاحة أمامك. بهذه الطريقة تكتشف أي خطوة تحقق أو معلومة إضافية قبل أن يصبح الوقت عامل ضغط.
تطبيق Remitly حاصل على متوسط تقييم يبلغ 4.7 من عدد كبير من التقييمات، ولديه أكثر من عشرة ملايين تثبيت. هذه الأرقام تعطي انطباعًا قويًا عن انتشاره وثقة شريحة واسعة من المستخدمين، لكنها لا تضمن أن كل تجربة ستكون متطابقة؛ فالتحويل الدولي يتأثر بالبلد، والعملة، وطريقة الاستلام، وحالة الحساب.
تطور المنتج وما يعنيه للمستخدمين الحاليين
هنا أنتقل من تجربة التحويل نفسها إلى ما ينبغي أن يظل واضحًا بين أفراد المنزل عند استخدام هاتف أو جهاز مشترك. فسهولة الوصول لا تعني أن الحساب أو بياناته ينبغي أن تكون متاحة للجميع؛ والأفضل أن يتولى صاحب الحساب الإعداد والتحقق، ثم نتفق على طريقة تنسيق آمنة قبل كل إرسال.
الإصدار الحالي في سياق الاستخدام اليومي
الإصدار الحالي هو 6.80، والحد الأدنى المطلوب هو Android 10. بالنسبة لمن يستخدم هاتفًا حديثًا نسبيًا، لا تبدو هذه المتطلبات عائقًا كبيرًا. أما أصحاب الأجهزة القديمة، فعليهم التأكد من توافق النظام قبل التخطيط لاستخدام التطبيق في تحويل عاجل.
وجود رقم إصدار محدد يفيد المستخدم الحالي في نقطة عملية: إذا واجهت سلوكًا غير متوقع، ابدأ بالتأكد من أنك تستخدم النسخة الحالية المتاحة لجهازك، ثم أعد فتح التطبيق وتحقق من حالة العملية قبل محاولة إرسال تحويل جديد. تكرار التحويل بسبب عدم وضوح الحالة قد يؤدي إلى إرسال المبلغ مرتين، وهو خطأ أحرص على تجنبه.
التطبيق صدر في السابع عشر من يناير عام 2023، ومن الطبيعي أن يتوقع المستخدم أن المنتج لم يعد في مرحلة التجربة الأولى. لكنني أفصل بين نضج التطبيق وبين ضمان أن كل مسار متاح بالطريقة نفسها لكل شخص. خدمات الأموال الدولية تعتمد على السوق الذي تستخدمه منه، ولذلك تبقى التفاصيل التي تظهر داخل حسابك أهم من الانطباع العام عن التطبيق.
كيف يستفيد المستخدم القديم من التحديثات؟
بالنسبة لمن يستخدم الخدمة بانتظام، قيمة التحديثات لا تظهر فقط في تغيير شكل الأيقونات أو القوائم. الأهم هو أن تصبح مراجعة التحويل أسهل، وأن يكون الانتقال بين بيانات المستلم وتفاصيل العملية أقل إرباكًا، وأن تستطيع معرفة ما حدث للعملية دون تخمين.
لكنني لا أنصح بتحديث التطبيق أو تغيير طريقة العمل في لحظة إرسال مبلغ حساس دون مراجعة هادئة. إذا كنت تعتمد على تحويل متكرر، احتفظ ببيانات المستلم بطريقة آمنة، وسجل المبلغ المعتاد والغرض منه، ثم قارن الشاشة الجديدة بما اعتدت عليه. هذا لا يعني مقاومة التحديثات؛ بل يساعدك على اكتشاف أي اختلاف في الرسوم أو المبلغ المستلم قبل التأكيد.
ومن المفيد كذلك عدم افتراض أن المستلم سيحصل على المال بالطريقة نفسها كل مرة. إذا تغيرت الخيارات الظاهرة، فاقرأها من جديد. قد تكون طريقة الاستلام الأسرع مختلفة عن الطريقة الأكثر ملاءمة للمستلم، خصوصًا إذا كان لا يملك حسابًا مصرفيًا أو يفضل استلام المال نقدًا حيثما كان ذلك متاحًا له.
سيناريو واقعي: إرسال مصروف شهري للأسرة
لنفترض أنني أعيش بعيدًا عن عائلتي وأرسل مبلغًا في بداية كل شهر. في أول مرة، أركز على إدخال بيانات المستلم بدقة ومراجعة المبلغ الذي سيصل إليه. بعد ذلك، لا أتعامل مع التحويل كزر محفوظ أضغطه بلا تفكير؛ أراجع العملة، والرسوم، وطريقة الاستلام، وأتأكد من أن رقم الهاتف أو الحساب ما زال صحيحًا.
إذا كان أحد أفراد الأسرة يحتاج المال في موعد محدد، أبدأ العملية قبل الموعد بوقت مناسب بدل الانتظار حتى آخر لحظة. السبب ليس أن كل تحويل سيتأخر، بل لأنني أريد هامشًا للتعامل مع خطأ في البيانات أو طلب تحقق أو اختلاف في وقت وصول الأموال.
هذه الطريقة تكشف ميزة مهمة في التطبيق: يمكن أن يصبح جزءًا من روتين واضح، لا عملية عشوائية كل شهر. وفي الوقت نفسه تكشف حدوده؛ فهو لا يلغي مسؤولية التخطيط، ولا يحول التحويل الدولي إلى عملية فورية مضمونة في كل ظرف.
مقارنته بالبدائل المعتادة
مقابل التحويل البنكي التقليدي، يمنحني Remitly تجربة أكثر تركيزًا على الهاتف، وقد يكون أسهل لمن لا يريد التعامل مع نماذج مصرفية طويلة. كما أن عرض المبلغ والوجهة وطريقة الاستلام في مسار واحد يساعد على فهم العملية قبل تنفيذها.
لكن البنك قد يكون أفضل عندما يكون التحويل جزءًا من علاقة مصرفية طويلة، أو عندما تحتاج إلى سجل موحد داخل حسابك البنكي، أو عندما تكون الأولوية القصوى هي استخدام البنية التي تعرفها بالفعل. في هذه الحالة، لا يكفي أن يكون التطبيق أسهل؛ يجب أن تقارن التكلفة النهائية وسرعة الوصول والعملة التي سيستلمها الطرف الآخر.
أما المحافظ الرقمية وخدمات الدفع المحلية، فقد تكون أكثر راحة إذا كان الطرفان يستخدمان المنصة نفسها وفي البلد نفسه. قوتها عادةً تكون في المدفوعات اليومية، بينما يبرز Remitly عندما تكون المشكلة الأساسية هي إرسال المال عبر الحدود. لذلك أختار الأداة بناءً على المسار الفعلي، لا على شهرة التطبيق وحدها.
وبالنسبة إلى خدمات التحويل الأخرى، أقارن أربعة أشياء: المبلغ الذي سيصل، والوقت المتوقع، وطريقة الاستلام، ومدى سهولة تصحيح الخطأ. أرخص خيار ظاهريًا ليس الأفضل إذا كان المستلم سيضطر إلى رحلة طويلة لاستلام المال، كما أن الخيار الأسرع ليس مفيدًا إذا كان لا يناسب وسيلة الاستلام المتاحة له.
نقاط الاحتكاك التي ينبغي توقعها
أكبر نقطة احتكاك هي أن المستخدم قد يركز على المبلغ المرسل وينسى التكلفة الكاملة. أحيانًا يكون الفرق الحقيقي بين خدمتين في سعر الصرف لا في الرسم الظاهر، لذلك أركز على المبلغ النهائي الذي يصل إلى المستلم، وليس على عبارة “رسوم منخفضة” وحدها.
النقطة الثانية هي بيانات المستلم. الاسم غير المطابق أو طريقة الاستلام غير المناسبة قد يوقفان العملية أو يسببان تأخيرًا. لهذا أراجع المعلومات مع المستلم نفسه، خصوصًا عندما يكون التحويل الأول بيننا أو عندما تغيرت وثائقه أو حسابه.
النقطة الثالثة هي الاعتماد على الهاتف والاتصال بالإنترنت. إذا كنت في سفر أو في مكان اتصالُه ضعيف، لا تؤجل الإرسال إلى آخر دقيقة. التطبيق مفيد لأنه محمول، لكن هذه الميزة لا تعني أن الظروف التقنية لن تؤثر في قدرتك على إكمال العملية أو متابعة حالتها.
لمن أوصي به، ومتى أختار بديلًا؟
أوصي به لمن يريد خدمة مخصصة للتحويلات الدولية، ويرسل المال إلى أشخاص في بلدان مختلفة، ويقدر على مراجعة التفاصيل قبل الدفع. كما أراه مناسبًا للمستخدم الذي يفضل تنفيذ العملية من الهاتف بدل زيارة فرع أو ملء إجراءات مصرفية لا يحتاج إليها.
قد لا يكون الخيار الأفضل لمن يرسل مبالغ كبيرة جدًا ويحتاج إلى استشارة مصرفية مباشرة، أو لمن يريد الاحتفاظ بالمال وإدارته داخل حساب شامل، أو لمن يرسل المال إلى شخص لا يستطيع استخدام طريقة الاستلام المتاحة. في هذه الحالات، قد يكون البنك أو حل محلي أكثر ملاءمة، حتى لو كانت واجهته أقل بساطة.
وأتجنب استخدامه كحل تلقائي إذا لم أكن قد قارنت المبلغ النهائي مع بديل آخر في التحويلات المتكررة. ليس المقصود أن التطبيق غير مناسب، بل أن الفروق الصغيرة في كل عملية قد تصبح مهمة مع مرور الوقت. المقارنة مرة واحدة على الأقل تساعدني على معرفة ما إذا كانت الراحة التي أحصل عليها تستحق التكلفة الفعلية.
ما الذي أراقبه قبل اعتماد الخدمة على المدى الطويل؟
أراقب أولًا ثبات وضوح المبلغ النهائي وطريقة عرض الرسوم وسعر الصرف. هذه ليست تفاصيل تجميلية؛ هي أساس القرار المالي. إذا أصبحت المعلومات موزعة أو احتجت إلى تخمين ما سيصل إلى المستلم، فستتراجع قيمة التطبيق حتى لو بقي المسار سريعًا.
أراقب ثانيًا سهولة متابعة التحويل بعد الإرسال. المستخدم لا يحتاج فقط إلى زر “إرسال”، بل إلى فهم المرحلة التي وصلت إليها العملية وما الذي ينبغي فعله إذا احتاجت إلى مراجعة. كلما كانت الحالة أوضح، قل احتمال أن أكرر العملية أو أقلق بلا سبب.
وأراقب ثالثًا مدى ملاءمة التطبيق لعاداتي الفعلية. إذا كنت أرسل المال إلى وجهة واحدة بالطريقة نفسها، فالسهولة المتكررة مهمة. أما إذا كانت وجهاتي وطرق الاستلام تتغير باستمرار، فسأعيد فحص كل عملية بعناية، ولن أعتمد على افتراض أن التجربة السابقة تنطبق تلقائيًا على الجديدة.
تقييم التطبيق العمري PEGI 3، وهو تصنيف منخفض من ناحية المحتوى، لكن ذلك لا يعني أنه مناسب للأطفال لإدارة الأموال. التصنيف يتعلق بالمحتوى العام للتطبيق، بينما التحويلات المالية تتطلب مستخدمًا قادرًا على فهم الرسوم، وحماية الحساب، والتحقق من هوية المستلم قبل الإرسال.
في النهاية، أرى Remitly أداة مركزة ومقنعة لمن يحتاج إلى تحويل أموال دولي من الهاتف دون الدخول في نظام مصرفي كامل. أعجبني وضوح فكرته، وانتشاره الواسع، وإمكانية إدخاله في روتين التحويلات العائلية، لكنني لا أتعامل معه كاختصار يلغي المقارنة أو التحقق.
إذا كان هدفك إرسال المال إلى الخارج، فابدأ بتحويل صغير أو غير عاجل، راجع المبلغ الذي سيصل، وتأكد من أن المستلم يستطيع استخدام طريقة الاستلام المختارة. بهذه الطريقة ستعرف إن كان التطبيق يناسب بلدك واحتياجاتك قبل الاعتماد عليه في موعد مهم. أما إذا كنت تبحث عن خدمات مصرفية واستثمارية متكاملة، فابحث عن تطبيق آخر؛ أما للتحويلات الدولية المنظمة، فأجد Remitly خيارًا عمليًا يستحق التجربة.
أبرز النقاط
- واجهة سهلة لإرسال الأموال وتتبع حالة التحويل بوضوح.
- يدعم التحويل إلى عدد كبير من الدول والوجهات.
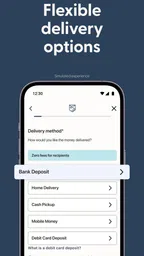
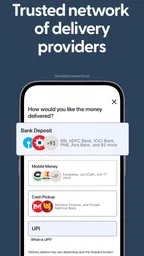
- يوفر خيارات استلام متعددة، مثل الحساب البنكي أو الاستلام النقدي.
- يعرض سعر الصرف والرسوم قبل تأكيد العملية.
- إشعارات فورية تساعد على معرفة مراحل وصول الحوالة.
القيود
- تختلف الرسوم وسرعة التحويل حسب الدولة وطريقة الاستلام.
- قد تتطلب بعض التحويلات التحقق من الهوية ووثائق إضافية.
- أسعار الصرف قد تكون أقل من بعض البدائل المتخصصة.
- توجد حدود للتحويل قد لا تناسب المبالغ الكبيرة.
- قد تتأخر الحوالة بسبب مراجعات الأمان أو إجراءات البنوك المحلية.
الأسئلة الشائعة
01ما هو تطبيق Remitly، وكيف يعمل في تحويل الأموال إلى الخارج؟
Remitly هو تطبيق لتحويل الأموال دوليًا يتيح إرسال مبالغ إلى أفراد في دول مختلفة من خلال الهاتف. بعد إنشاء حساب وتحديد بلد المستلم والمبلغ، يعرض التطبيق سعر الصرف والرسوم وطرق الاستلام المتاحة، مثل الإيداع البنكي أو المحافظ الإلكترونية أو الاستلام النقدي. تختلف الخيارات حسب الدولة واللوائح المحلية.
02هل تطبيق Remitly آمن وموثوق لإرسال الأموال؟
يستخدم Remitly إجراءات للتحقق من الهوية وحماية الحسابات والبيانات، كما قد يطلب معلومات إضافية قبل إتمام بعض التحويلات للحد من الاحتيال والامتثال للأنظمة المالية. مع ذلك، لا ينبغي مشاركة كلمة المرور أو رموز التحقق مع أي شخص. يُنصح بمراجعة اسم المستلم وبياناته بعناية قبل تأكيد العملية.
03كم تبلغ رسوم التحويل وسعر الصرف في Remitly؟
تختلف رسوم Remitly وسعر الصرف وفق مبلغ التحويل، وبلد الإرسال والاستلام، وطريقة الدفع، وسرعة التسليم. قد تظهر عروض خاصة للمستخدمين الجدد أو لبعض المسارات، لكن السعر النهائي هو الأهم، لأنه قد يتضمن هامشًا ضمن سعر الصرف إضافة إلى الرسوم المعلنة. راجع ملخص العملية قبل الدفع.
04ما المدة التي يستغرقها وصول المال عبر Remitly؟
تعتمد سرعة التحويل على الدولة المستقبلة، وطريقة التسليم، ووقت إرسال الطلب، وعمليات التحقق من الهوية أو مصدر الأموال. قد تتوفر خدمة اقتصادية تستغرق وقتًا أطول، وخيار سريع برسوم مختلفة. يعرض التطبيق عادةً موعدًا تقديريًا قبل التأكيد، لكن العطلات أو مشكلات البنوك قد تسبب تأخيرًا.
05ما طرق الدفع والاستلام المتاحة في Remitly، وهل يمكن إلغاء التحويل؟
تتغير طرق الدفع والاستلام بحسب موقع المرسل والمستلم؛ فقد تشمل البطاقات أو الحساب البنكي للدفع، ثم الإيداع البنكي أو المحافظ الرقمية أو الاستلام النقدي في الجهة الأخرى. قبل الإرسال، تحقق من المتطلبات والحدود. يمكن طلب الإلغاء في بعض الحالات، لكن ذلك ليس مضمونًا بعد اكتمال التحويل أو صرفه للمستلم.
Remitly: Transfer money abroad بلغات أخرى
- EnglishRemitly: Send Money & Transfer
- DeutschRemitly: Geld senden
- FrançaisRemitly : transferts d'argent
- NorskRemitly: Money Transfer App
- SvenskaRemitly: Send Money & Transfer
- SuomiRemitly: Send Money & Transfer
- DanskRemitly: Global Money Transfer
- EspañolEnvía dinero con Remitly
- ItalianoRemitly app: Invia denaro
